Offcanvas
Offcanvas
Πωλήσεις €4 δισ. και διαγραφές €2,8 δισ. ο κύριος μοχλός της αποκλιμάκωσης – Στο 1% το συνολικό ποσοστό αθέτησης από το 2017
Του Ξένιου Μεσαρίτη
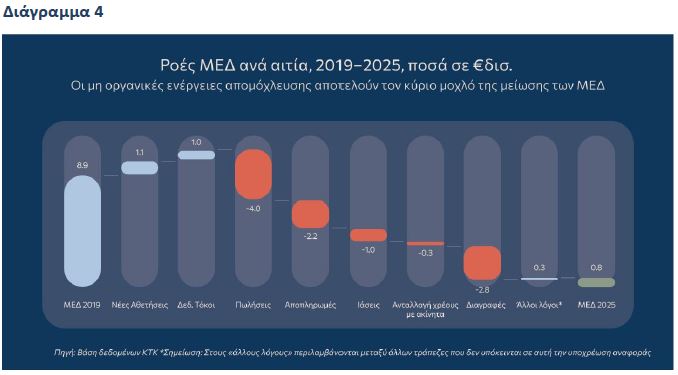
Από τα €8,9 δισ. του 2019, το απόθεμα των μη εξυπηρετούμενων δανείων στις κυπριακές τράπεζες περιορίστηκε στα €800 εκατ. το 2025. Η μείωση φτάνει τα €8,1 δισ., όμως οι ροές που καταγράφει η Κεντρική Τράπεζα δείχνουν και τον τρόπο με τον οποίο επιτεύχθηκε.
Πωλήσεις, διαγραφές, αποπληρωμές και «ιάσεις» δανείων μείωσαν το απόθεμα. Την ίδια περίοδο, νέες αθετήσεις και δεδουλευμένοι τόκοι κινήθηκαν προς την αντίθετη κατεύθυνση. Η ανάλυση του Ξένιου Σωκράτους, η οποία δημοσιεύθηκε στο The CBC Blog της Κεντρικής Τράπεζας της Κύπρου, καταγράφει τις επιμέρους διαδρομές πίσω από τον τελικό αριθμό, αλλά και την εικόνα των νέων χορηγήσεων.
Πωλήσεις και διαγραφές €6,8 δισ.
Οι πωλήσεις χαρτοφυλακίων αφαίρεσαν €4 δισ. από το απόθεμα των ΜΕΔ μεταξύ 2019 και 2025. Ακολούθησαν οι διαγραφές με €2,8 δισ. και οι αποπληρωμές με €2,2 δισ.
Διαβάστε εδώ: Τα μεγάλα στοιχήματα του τέταρτου προϋπολογισμού της Κυβέρνησης Χριστοδουλίδη
Οι «ιάσεις», δηλαδή δάνεια που επέστρεψαν σε καθεστώς εξυπηρέτησης, περιόρισαν το απόθεμα κατά €1 δισ., ενώ άλλα €300 εκατ. αφαιρέθηκαν μέσω ανταλλαγής χρέους με ακίνητα.
Στην άλλη πλευρά του λογαριασμού βρίσκονται νέες αθετήσεις ύψους €1,1 δισ. και δεδουλευμένοι τόκοι €1 δισ. Ποσό €300 εκατ. αποδίδεται σε άλλους λόγους, στους οποίους περιλαμβάνονται, μεταξύ άλλων, τράπεζες που δεν υπόκεινται στη συγκεκριμένη υποχρέωση αναφοράς. Τα ποσά παρουσιάζονται στρογγυλοποιημένα από την ΚΤΚ.
Μόνο οι πωλήσεις και οι διαγραφές αφαίρεσαν συνολικά €6,8 δισ., με το ίδιο το report να αναφέρει ότι «οι μη οργανικές ενέργειες απομόχλευσης αποτελούν τον κύριο μοχλό της μείωσης των ΜΕΔ».
«Η αποκλιμάκωση των ΜΕΔ δεν μπορεί, συνεπώς, να αποδοθεί σε μία μόνο αιτία. Δεν ήταν απλώς αποτέλεσμα των πωλήσεων χαρτοφυλακίων. Δεν ήταν μόνο αποτέλεσμα της οικονομικής ανάκαμψης»
Όπως σημειώνει ο Ξένιος Σωκράτους, η μείωση ήταν «το προϊόν διαφόρων παράλληλων δυνάμεων που λειτούργησαν ταυτόχρονα προς την ίδια κατεύθυνση».
Τα κέρδη άνοιξαν τον δρόμο για τις πωλήσεις
Η επιστροφή των τραπεζών σε βιώσιμη λειτουργική κερδοφορία άλλαξε σταδιακά τα δεδομένα. Τα κέρδη τούς έδωσαν τη δυνατότητα να απορροφήσουν ζημιές, να ενισχύσουν τις προβλέψεις και να προσαρμόσουν την αξία των προβληματικών δανείων σε επίπεδα πιο κοντά στην οικονομική τους πραγματικότητα.
«Οι πωλήσεις χαρτοφυλακίων προϋποθέτουν τη σύγκλιση μεταξύ της λογιστικής αξίας ενός δανείου και της τιμής που είναι διατεθειμένος να πληρώσει ένας επενδυτής»
Καθώς οι προβλέψεις ενισχύονταν και αντανακλούσαν πιο πιστά τον πραγματικό πιστωτικό κίνδυνο, περιοριζόταν το χάσμα ανάμεσα στη λογιστική αξία των δανείων και στην τιμή που μπορούσε να προσφέρει ένας αγοραστής. «Και όταν περιορίστηκε επαρκώς, οι συναλλαγές κατέστησαν εφικτές και ο ρυθμός εξυγίανσης των ισολογισμών επιταχύνθηκε σημαντικά», αναφέρεται.
Την ίδια ώρα, η αυστηρότερη εποπτεία αύξησε το κόστος της αδράνειας. Οι ζημιές έπρεπε να αναγνωρίζονται νωρίτερα και τα προβληματικά δάνεια να τυγχάνουν ενεργούς διαχείρισης, αντί να παραμένουν στους ισολογισμούς εν αναμονή καλύτερων ημερών.
«Ο χρόνος δεν μπορούσε πλέον να θεωρείται στρατηγική ανάκτησης», σημειώνει χαρακτηριστικά το report.
Στο 1% η αθέτηση των νέων δανείων
Παράλληλα με τη διαχείριση του παλαιού αποθέματος, άλλαξε και ο τρόπος με τον οποίο παραχωρούνταν οι νέες πιστώσεις.
Η κρίση, όπως αναφέρεται, είχε αναδείξει τους κινδύνους μιας πιστοδοτικής κουλτούρας που στηριζόταν κυρίως στις εξασφαλίσεις και λιγότερο στην πραγματική ικανότητα αποπληρωμής του δανειολήπτη.
Μετά την κρίση, οι τράπεζες έδωσαν μεγαλύτερη έμφαση στη δυνατότητα εξυπηρέτησης του χρέους, στους δείκτες δανειακής επιβάρυνσης, στα όρια του δανείου σε σχέση με την αξία της εξασφάλισης και στην ανάλυση των ταμειακών ροών.
«Η χορήγηση νέων δανείων επανήλθε, αλλά με πολύ αυστηρότερους κανόνες. Ως αποτέλεσμα, τα ποσοστά αθέτησης των νέων δανείων παρέμειναν σε χαμηλά επίπεδα»
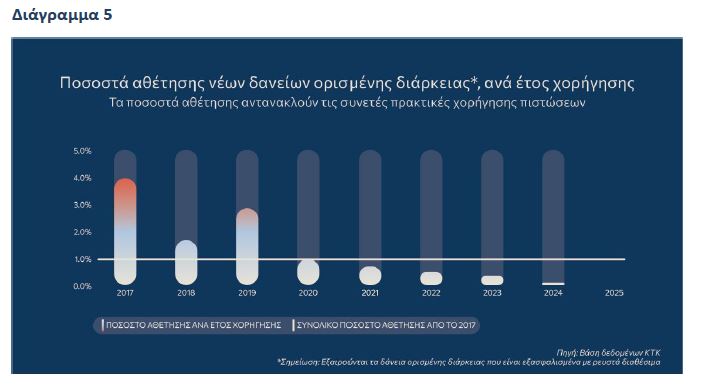
Το σχετικό διάγραμμα καταγράφει ποσοστό αθέτησης 1% στο σύνολο των νέων δανείων ορισμένης διάρκειας που χορηγήθηκαν από το 2017 και μετά. Για τον νέο δανεισμό που παραχωρήθηκε ειδικά το 2025, οι αθετήσεις ήταν μηδενικές, όπως διευκρίνισε στο Economy Today ο Ξένιος Σωκράτους.
Από τον υπολογισμό εξαιρούνται τα δάνεια ορισμένης διάρκειας που είναι εξασφαλισμένα με ρευστά διαθέσιμα.
Η δοκιμασία της πανδημίας
Η πρώτη μεγάλη δοκιμασία για το νέο πιστωτικό περιβάλλον ήρθε το 2020. Στο αποκορύφωμα της πανδημίας, περίπου τα μισά εξυπηρετούμενα δάνεια του τραπεζικού συστήματος τέθηκαν υπό καθεστώς αναστολής δόσεων, ποσοστό που συγκαταλεγόταν μεταξύ των υψηλότερων στην Ευρωπαϊκή Ένωση.
Παρά τους αρχικούς φόβους, το νέο κύμα προβληματικών δανείων δεν καταγράφηκε.
«Αυτό δεν ήταν ούτε τυχαίο ούτε απλώς αποτέλεσμα των προσωρινών αναστολών δόσεων. Αντανακλούσε κάτι βαθύτερο και πιο θεμελιώδες»
Ο συντάκτης της ανάλυσης αποδίδει την εξέλιξη στα ισχυρότερα κεφάλαια, στις υψηλότερες προβλέψεις, στους υγιέστερους ισολογισμούς και στις πιο συνετές δανειοδοτικές πρακτικές που είχαν οικοδομηθεί τα προηγούμενα χρόνια.
Από πάνω από 100% του ΑΕΠ σε μονοψήφιο ποσοστό
Το μέγεθος του προβλήματος αποτυπώνεται και στη λογιστική αξία των ΜΕΔ ως ποσοστού του ονομαστικού ΑΕΠ.
Το 2014 η λογιστική αξία των ΜΕΔ υπερέβαινε το 100% του κυπριακού ΑΕΠ. Ακολούθησε συνεχής υποχώρηση, με τον δείκτη να περιορίζεται σε μονοψήφιο ποσοστό το 2025.
Ο συγκεκριμένος δείκτης αφορά τη λογιστική αξία των ΜΕΔ όπως καταγράφεται στα βιβλία τόσο των τραπεζών όσο και των εταιρειών εξαγοράς πιστώσεων. Για τις εταιρείες εξαγοράς πιστώσεων αφορά το σύνολο του χαρτοφυλακίου τους. Δεν πρόκειται, επομένως, για μέτρηση του συμβατικού υπολοίπου που εξακολουθούν να οφείλουν οι δανειολήπτες.
«Ο λόγος ΜΕΔ προς δάνεια μας πληροφορεί για την ποιότητα του ενεργητικού των τραπεζών. Ο λόγος ΜΕΔ προς ΑΕΠ μας λέει κάτι διαφορετικό, αλλά εξίσου σημαντικό, αν όχι σημαντικότερο: ποιο είναι το βάρος του μη διευθετημένου χρέους σε σχέση με την ικανότητα της οικονομίας να το απορροφήσει, να το αναδιαρθρώσει και εν τέλει να το επιλύσει».
ΔΙΑΒΑΣΤΕ ΑΚΟΜΑ