Offcanvas
Offcanvas
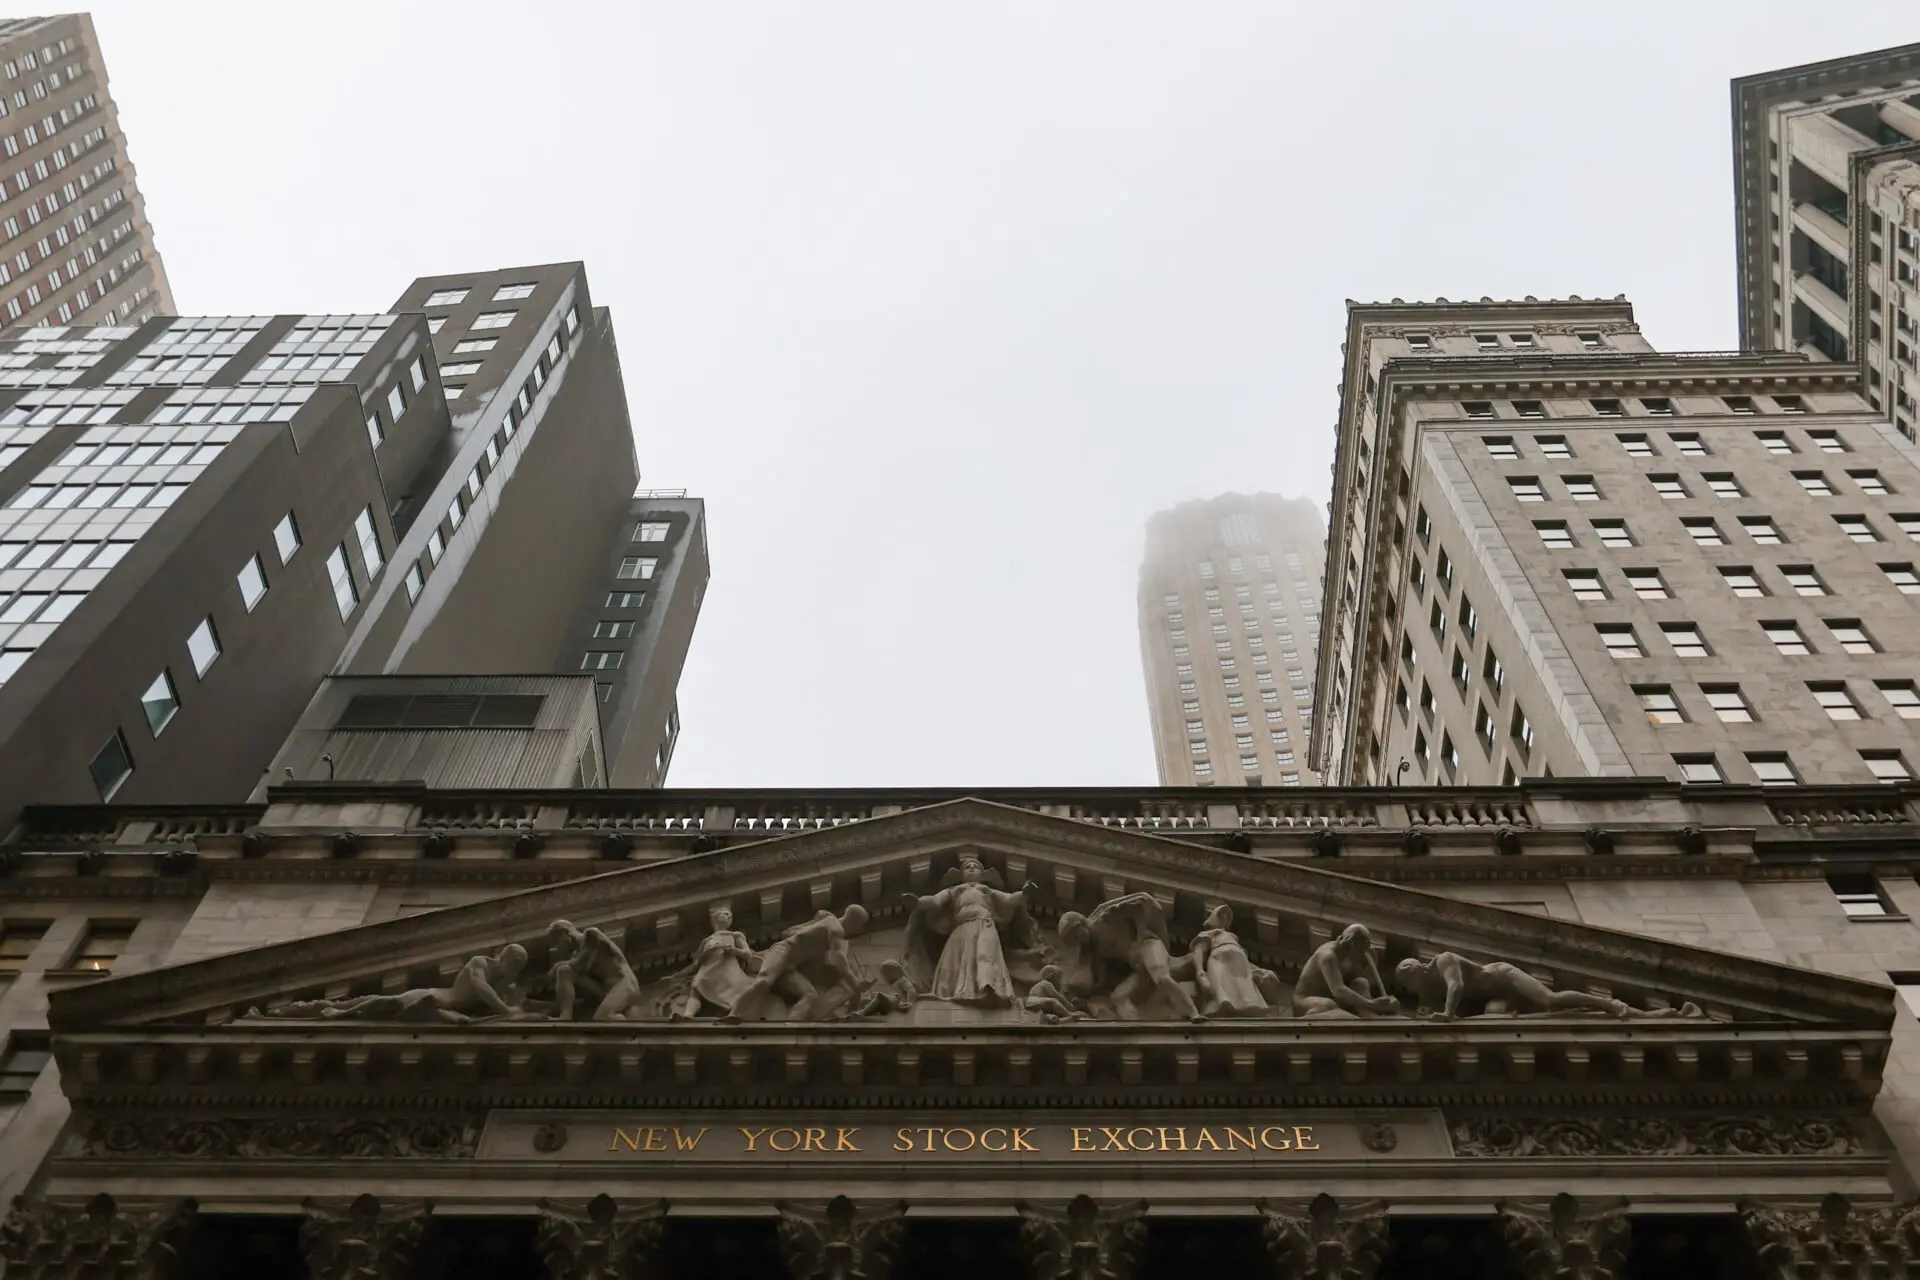
Η αγορά private credit των 2 τρισ. δολαρίων δείχνει τα πρώτα σημάδια σοβαρότατης πίεσης - Και σε κάποιους ξυπνούν μνήμες από την κρίση των subprime δανείων του 2007
Υπάρχει μια κρίση που πιθανότατα θα κυριαρχούσε σήμερα στα οικονομικά πρωτοσέλιδα σε όλο τον κόσμο. Μια αγορά δανεισμού που ξεπέρασε τα 2 τρισεκατομμύρια δολάρια και τώρα εμφανίζει τα πρώτα σημάδια εξάντλησης.
Τα φώτα της δημοσιότητας έχουν στραφεί αλλού: στον πόλεμο στη Μέση Ανατολή. Στο παρασκήνιο όμως η αγορά του private credit αρχίζει να τρίζει.
Η «σκιώδης» αγορά δανεισμού
Το private credit είναι, με απλά λόγια, άμεσος δανεισμός επιχειρήσεων από επενδυτικά κεφάλαια, χωρίς τη μεσολάβηση τραπεζών.
Τα funds συγκεντρώνουν κεφάλαια από επενδυτές –παλαιότερα κυρίως θεσμικούς όπως ασφαλιστικά ταμεία– και τα διοχετεύουν σε επιχειρήσεις που συχνά θεωρούνται πολύ μικρές ή πολύ ριψοκίνδυνες για τις παραδοσιακές τράπεζες.
Η αγορά εκτοξεύθηκε μετά την κρίση του 2008, όταν οι αυστηρότεροι τραπεζικοί κανονισμοί άφησαν ένα μεγάλο κενό στη χρηματοδότηση επιχειρήσεων. Μεγάλοι όμιλοι όπως Blackstone, Apollo, BlackRock, KKR και Blue Owl το εκμεταλλεύτηκαν δημιουργώντας ένα νέο, ταχύτατα αναπτυσσόμενο χρηματοοικονομικό οικοσύστημα.
Μέχρι πρόσφατα θεωρούνταν μία από τις πιο σταθερές και επικερδείς γωνιές της Wall Street. Τώρα όμως εμφανίζονται τα πρώτα σύννεφα.
Οι επενδυτές αρχίζουν να ζητούν τα χρήματά τους
Το πιο πρόσφατο παράδειγμα ήρθε από το fund της Cliffwater, ύψους 33 δισ. δολαρίων. Οι επενδυτές ζήτησαν να αποσύρουν το 14% των κεφαλαίων τους μέσα σε ένα τρίμηνο. Το fund μπόρεσε να καλύψει μόνο το μισό των αιτημάτων, ενώ οι υπόλοιποι επενδυτές θα πρέπει να περιμένουν τουλάχιστον έναν ακόμη γύρο εξαγορών για να πάρουν τα χρήματά τους.
Αυτό συμβαίνει επειδή τα περισσότερα private credit funds περιορίζουν τις εξαγορές, επιτρέποντας συνήθως την απόσυρση μόνο περίπου 5% των κεφαλαίων ανά τρίμηνο.
Παρόμοια πίεση εμφανίστηκε και σε άλλους κολοσσούς: Fund της Blackstone κατέγραψε για πρώτη φορά καθαρές εκροές, fund της Blue Owl επέτρεψε εξαγορές έως 15%, πολύ πάνω από το συνηθισμένο όριο, BlackRock και Morgan Stanley κράτησαν αυστηρά το όριο του 5%.
Το φαινόμενο θυμίζει σε ορισμένους αναλυτές μια αργή «διαρροή» κεφαλαίων, παρόμοια με εκείνη που είχαν υποστεί τα real-estate funds το 2022.
Η Wall Street γίνεται όλο και πιο εξαρτημένη από μικρούς επενδυτές
Για χρόνια τα private credit funds χρηματοδοτούνταν κυρίως από θεσμικούς επενδυτές. Όμως τα τελευταία χρόνια η βιομηχανία στράφηκε όλο και περισσότερο προς το «retail money», δηλαδή τα χρήματα ιδιωτών επενδυτών.
Το ποσοστό των μικροεπενδυτών στα private credit funds αυξήθηκε από 5,5% το 2020 σε 16,6% το 2024.
Η στρατηγική αυτή όμως αρχίζει τώρα να γυρίζει μπούμερανγκ. Οι ιδιώτες επενδυτές αντιδρούν πολύ πιο γρήγορα στις αρνητικές ειδήσεις και είναι πιο πιθανό να ζητήσουν τα χρήματά τους πίσω.
Την ανησυχία πυροδότησαν ορισμένες πτωχεύσεις εταιρειών που είχαν δανειστεί από private credit funds, αλλά και αμφιβολίες για την πραγματική αξία πολλών δανείων.
Ταυτόχρονα οι μετοχές εταιρειών του κλάδου έχουν υποχωρήσει έως και 40% φέτος, οι αποδόσεις σε ομόλογα CLO –που στηρίζονται σε εταιρικά δάνεια– άρχισαν να πέφτουν και τράπεζες όπως η JPMorgan επανεξετάζουν την έκθεσή τους στον κλάδο.
Τα δάνεια αμερικανικών τραπεζών προς μη τραπεζικά χρηματοπιστωτικά ιδρύματα –στα οποία περιλαμβάνονται τα private credit funds– έχουν φθάσει περίπου τα 1,2 τρισ. δολάρια, σχεδόν τριπλάσια από ό,τι πριν από μία δεκαετία.
«Ηχώ» από την κρίση των subprime
Ορισμένοι επενδυτές βλέπουν αναλογίες με την περίοδο πριν από την παγκόσμια χρηματοπιστωτική κρίση του 2008.
Το βασικό πρόβλημα είναι ότι μεγάλο μέρος της αγοράς είναι αδιαφανές και μη ρευστοποιήσιμο, πράγμα που δυσκολεύει τον προσδιορισμό της πραγματικής αξίας των δανείων.
Το μοτίβο θυμίζει –έστω σε μικρότερη κλίμακα– τα πρώτα προειδοποιητικά σημάδια της κρίσης των subprime το 2007, όταν αρκετά funds άρχισαν να περιορίζουν τις εξαγορές επενδυτών.
Η αγορά private credit είναι μικρότερη: περίπου 2 τρισ. δολάρια, έναντι 7,2 τρισ. δολαρίων που είχαν τα mortgage-backed securities πριν από την κρίση του 2008.
Αλλά η βασική ανησυχία παραμένει ίδια:
κανείς δεν γνωρίζει ακριβώς πόσο μεγάλος είναι ο πραγματικός κίνδυνος.
Μια κρίση που εξελίσσεται αργά
Οι περισσότεροι αναλυτές δεν πιστεύουν ότι η αγορά private credit είναι αρκετά μεγάλη ώστε να προκαλέσει από μόνη της μια νέα παγκόσμια χρηματοπιστωτική κρίση.
Ωστόσο οι πιέσεις μπορεί να εξελιχθούν αργά και σταδιακά. Για την ώρα, η αγορά παρακολουθεί προσεκτικά. Αν όμως οι εκροές συνεχιστούν και τα προβληματικά δάνεια πολλαπλασιαστούν, το private credit μπορεί να μετατραπεί από μια σκιώδη αγορά της χρηματοδότησης στο επόμενο μεγάλο τεστ για το παγκόσμιο χρηματοπιστωτικό σύστημα.
Πηγή: naftemporiki.gr
ΔΙΑΒΑΣΤΕ ΑΚΟΜΑ