Offcanvas
Offcanvas


Υπηρεσίες
Ασφάλειες και φυσικές καταστροφές: Οι επιλογές, οι τιμές και η εικόνα στην Κύπρο
15-02-2024
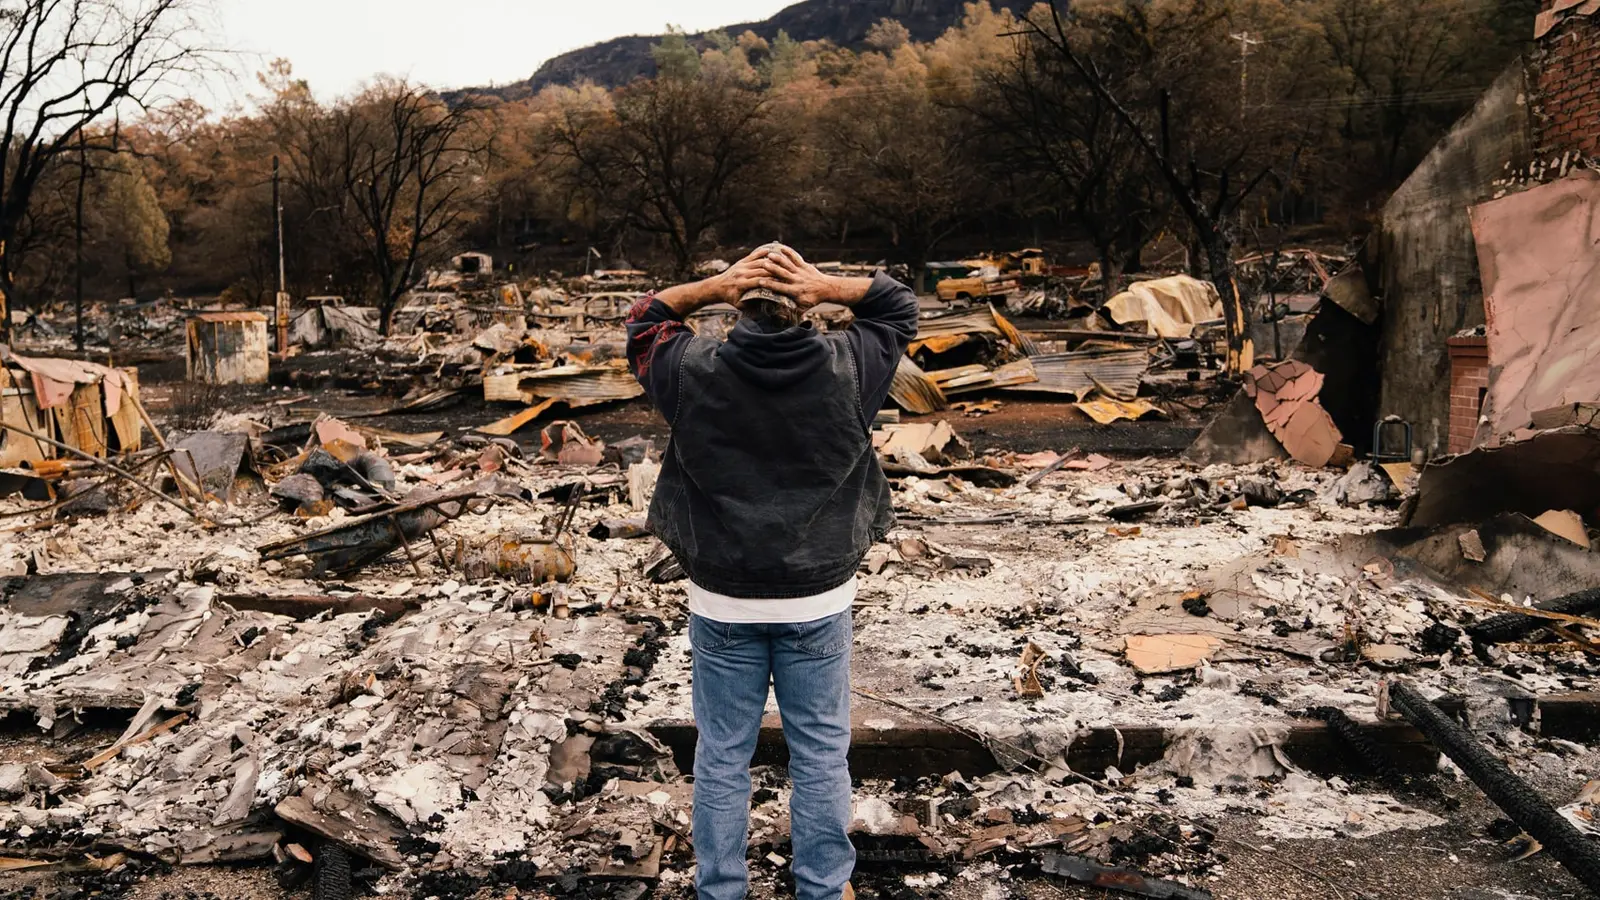
Ο Γενικός Διευθυντής του Συνδέσμου Ασφαλιστικών Εταιρειών Κύπρου περιγράφει πως τα ακραία καιρικά φαινόμενα αλλάζουν το πεδίο της ασφάλισης, σκιαγραφόντας παράλληλα, τις επιλογές που υπάρχουν και την εικόνα που επικρατεί σήμερα στη χώρα μας
Στον απόηχο των ακραίων καιρικών φαινομένων στη Λεμεσό, τα ξημερώματα της Τετάρτης, και τις μεγάλες ζημιές που υπέστησαν δεκάδες σπίτια, πολυκατοικίες επαγγελματικά υποστατικά και αυτοκίνητα, ένα ερώτημα που γεννάται είναι το κατά πόσο οι Κύπριοι ασφαλίζουν τις περιουσίες τους έναντι φυσικών καταστροφών.
Αλλάζουν το πεδίο της ασφάλισης τα ακραία καιρικά φαινόμενα
Σε παρέμβασή του στο κρατικό ραδιόφωνο, ο Γενικός Διευθυντής του Συνδέσμου Ασφαλιστικών Εταιρειών Κύπρου, Ανδρέας Αθανασιάδης σημείωσε πως σε ό,τι αφορά αυτού του είδους τις ασφάλειες για την κάλυψη ζημιών από ακραία καιρικά φαινόμενα, η Κύπρος δυστυχώς συμβαδίζει με τις παγκόσμιες τάσεις.
«Στο εξωτερικό είναι ένα θέμα το οποίο φαίνεται να εξετάζεται ολοένα και περισσότερο από τις αρχές, καθώς τα ακραία καιρικά φαινόμενα που αντιμετωπίζουμε τα τελευταία χρόνια, αλλάζουν το πεδίο της ασφάλισης», τόνισε ο κ. Αθανασιάδης, υποδεικνύοντας πως συγκεκριμένα, την περσινή περίοδο το 2023, υπολογίζεται ότι υπήρχαν από ακραία καιρικά φαινόμενα σε παγκόσμιο επίπεδο, πληρώθηκαν -ασφαλισμένες ζημιές- πάνω από €100 δισεκατομμύρια.
Εντούτοις, όπως είπε, το ποσό αυτό είναι πολύ χαμηλότερο από τις πραγματικές ζημιές, καταδεικνύοντας πως υπάρχει σοβαρό ζήτημα «υποασφάλισης», ένα φαινόμενο ιδιαίτερα αισθητό στην Κύπρο.
Το πιο δύσκολο κομμάτι είναι να αντιληφθεί κάποιος τον κίνδυνο και να αποφασίσει ότι θέλει να ασφαλιστεί, υπογράμμισε ο κ. Αθανασιάδης.
Πληθώρα επιλογών
Ερωτηθείς για τις επιλογές που διατίθενται στην αγορά σε σχέση με τις φυσικές καταστροφές, έκανε λόγο για πληθώρα προϊόντων ασφαλιστικής κάλυψης.
Υπάρχουν, όπως εξήγησε, οι βασικές καλύψεις που παρέχουν τα πακέτα, στις οποίες συγκαταλέγονται για παράδειγμα, θύελλες, καταιγίδες, πλημμύρες, υπερχειλίσεις δεξαμενών νερού, πέσιμο δέντρων, κεραιών ή ακόμη και των πλαισίων του ηλιακού θερμοσίφωνα, ζημιές από καλώδια, με τη λίστα για τις συνέπειες των καιρικών φαινομένων να μην εξαντλείται σε αυτά.
«Όλα αυτά καθορίζονται στα ασφαλιστικά συμβόλαια», διευκρίνισε, προσθέτοντας πως είναι ευθύνη όλων μας το τι θα περιλαμβάνει το τελικό ασφαλιστικό μας συμβόλαιο. Παράλληλα, συμπλήρωσε πως σε αρκετές περιπτώσεις μία πρόταση με χαμηλότερο ασφάλιστρο μπορεί μεν να φαίνεται πιο ελκυστική, ωστόσο, ενδεχομένως να μην προσφέρει τόσες καλύψεις οσες μία άλλη, που δικαιολογημένα θα έχει μεγαλύτερο κόστος.
Αναδεικνύοντας το φάσμα των επιλογών που υπάρχουν, ο κ. Αθανασιάδης εξήγησε πως υπάρχουν συμβόλαια που μπορεί να καλύπτουν έξοδα μετεστέγασης, παρέχοντας εναλλακτική διαμονή σε περίπτωση που ένα σπίτι υποστεί μεγάλης έκτασης ζημιά, απώλεια ενοικίων, έξοδα για αποκομιδή των συντριμμάτων ή ακόμη των μηχανικών και των αρχιτεκτόνων.
«Βεβαίως, όταν ασφαλιστούμε σε μία φάση που δεν έχουμε το πρόβλημα ενδεχομένως, να τα αγνοούμε αυτά, αλλά τη στιγμή που θα έρθει η καταστροφή είναι τότε που δείχνει την αξία της η ασφαλιστική κάλυψη», επισήμανε.
Οι παράγοντες που καθορίζουν την τιμή
Αναφερόμενος στο κόστος μίας τέτοιας ασφάλειας, ο κ. Αθανασιάδης εξήγησε πως δεν μπορεί να απαντηθεί ξεκάθαρα με ένα νούμερο, αφού οι ασφαλιστικές καλύψεις διαφέρουν ανάλογα με το ύψος της κάλυψης, αλλά και το περιεχόμενο του τι ακριβώς θα ασφαλιστεί.
Τόνισε, ωστόσο, πως το ποσό δεν είναι αποτρεπτικό, κάνοντας λόγο για μερικά ευρώ ανά χιλιάδα κάλυψης. Προέτρεψε δε, όλους τους πολίτες να επικοινωνήσουν με τον ασφαλιστικό τους σύμβουλο, προκειμένου να διερευνήσουν τις επιλογές τους.
«Το πακέτο πολλές φορές προσαρμόζεται στα μέτρα μας. Μπορούμε να συζητήσουμε για αύξηση του αφαιρετέου ποσού εάν δεν μπορούμε να καλύψουμε το κόστος του συμβολαίου, προκειμένου να πέσει το ασφάλιστρο, ή να υπάρχουν κάποιες μειωμένες καλύψεις, αν και φυσικά δεν το ενθαρρύνουμε», περιέγραψε.
Γιατί η ζήτηση είναι χαμηλή
Επιχειρώντας να απαντήσει στο γιατί η ζήτηση για ασφαλιστική κάλυψη έναντι τέτοιων κινδύνων παραμένει σε χαμηλά επίπεδα, αναφέρθηκε στα ευρήματα μελέτης της ευρωπαϊκής εποπτικής αρχής για ασφαλιστικά θέματα, που δημοσιοποιήθηκε τον Ιούλιο, η οποία έθετε στο επίκεντρο τους λόγους για τους οποίους υπάρχει χαμηλή κάλυψη έναντι των φυσικών καταστροφών ή αλλιώς των “NATCAT”, όπως ονομάζονται στον ασφαλιστικό κόσμο (natural catastrophes).
Η μελέτη κατέδειξε τρεις λόγους:
- Ο κόσμος -λανθασμένα- θεωρεί ότι είναι πολύ ακριβή η ασφάλιση
- Οι πολλοί όροι και έγγραφα.
- Η λανθασμένη αντίληψη για το μέγεθος του κινδύνου που διατρέχουμε.
Για το πρώτο, ο κ. Αθανασιάδης σημείωσε πως η άποψη αυτή επικρατεί χωρίς οι περισσότεροι να έχουν πραγματικά διερευνήσει τις επιλογές τους ή να έχουν μιλήσει με κάποιο ασφαλιστικό πράκτορα, ενώ για το δεύτερο είπε πως όντως είναι ένα ζήτημα που προβληματίζει τις ασφαλιστικές, οι οποίες αναζητούν λύσεις.
Η εικόνα στην Κύπρο
Σε ό,τι αφορά το ποσοστό των ατόμων που επιλέγουν να προβαίνουν σε αυτού του είδους ασφάλειες στην Κύπρο, ο κ. Αθανασιάδης ανέφερε πως γίνεται προσπάθεια συλλογής αυτών των στοιχείων, λέγοντας όμως πως υπάρχει μία στρέβλωση, η οποία οφείλεται κατά κύριο λόγο στα στεγαστικά δάνεια.
Όπως επεσήμανε, η ασφάλιση είναι υποχρεωτική όταν υπάρχει ένα στεγαστικό δάνειο, ωστόσο, όσοι έχουν εξοφλήσει τα δάνειά τους πολλές φορές δεν ανανεώνουν την ασφάλειά τους.
«Προσπαθούμε να μαζέψουμε αυτά τα στοιχεία για να βγούμε προς τα έξω και να ενημερώσουμε τον κόσμο», υπογράμμισε.
Εξέφρασε δε, την εκτίμηση πως είναι πολύ πιο χαμηλό από όσο θα έπρεπε το ποσοστό αυτών που ασφαλίζουν τα σπίτια και τα εξοχικά τους, τα οποία δεν χρωστούν στην τράπεζα, ειδικά σε περιοχές εκτός των πόλεων και στα χωριά.
«Με μερικές δεκάδες ευρώ τον χρόνο θα μπορούσε κάποιος να ασφαλίσει το σπίτι ή το υποστατικό του και για σκοπούς πυρκαγιάς, που είναι ακόμα ένα μείζον ζήτημα. Το κόστος είναι πολύ διαχειρίσιμο», κατέληξε.
Διαβάστε επίσης: Τραπεζικά εμβάσματα σε 10 δευτερόλεπτα - Τι αλλάζει με τις τράπεζες (VID)